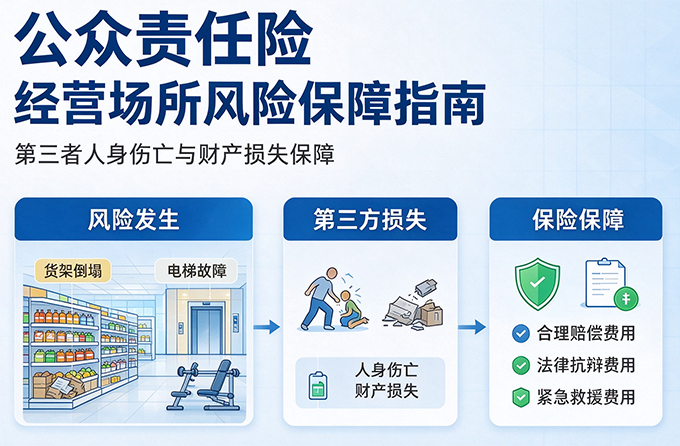
简单来说,如果顾客、路人等第三者在被保险人负责的场合中,发生因被保险人的责任引发的意外损失,公众责任险能够赔偿这部分的费用。例如超市因货架摆放不稳固砸伤顾客、酒店因电梯故障导致客人受伤、健身房因器械维护不当造成会员摔伤等情况,若经营方投保了公众责任险,保险公司会对合理的赔偿费用进行承担。
公众责任险的保障范围围绕“第三者的人身伤亡”和“第三者的财产损失”两大核心展开,具体涵盖的内容十分广泛,包括但不限于医疗费用、伤残赔偿金、死亡赔偿金、修复费用、重置费用、部分特殊场景补偿、法律抗辩费用(如律师费、诉讼费、鉴定费)以及紧急救援费用等。但也有除外责任,如故意行为、行政处罚、雇员损害、运输工具责任等情况不在保障范围内。
公众责任险的投保主体多为企业、个体工商户或事业单位等经营管理公共场所的主体,个人一般无法直接投保。其适用范围较广,可适用于工厂、办公楼、旅馆、住宅、商店、医院、学校、影剧院、展览馆等各种公众活动的场所,甚至已突破传统固定场所的局限,精准适配了露营、地摊经济等新业态的需求。