每日小额投入,全年全域守护!一份个人意外险,兜底生活所有意外风险,给自己和家人稳稳的安全感。
1. 极致性价比,人人买得起
意外险是所有商业保险中门槛最低、性价比最高的险种。无需高额预算,每天仅需一杯白开水的成本,一年百元左右,即可拥有数十万乃至上百万的高额保障,花小钱转嫁大风险,无经济压力,适配所有普通人群。
2. 保障范围广,覆盖全场景
打破场景限制,365天24小时、国内全域通用,全方位覆盖日常生活所有意外风险,不局限于交通大事,日常小意外均可保:
• 居家意外:摔伤、烫伤、割伤、滑倒磕碰、居家意外磕碰骨折;
• 出行意外:走路摔伤、骑行电动车、自驾、公共交通出行意外;
• 生活突发:运动扭伤、意外落水、高空坠物受伤、突发外来撞击伤害;
• 工作意外:普通职场日常作业、外勤出差产生的意外损伤。
3. 投保门槛极低,无需体检
不限职业(普通1-4类职业全覆盖)、无需体检、无需健康告知、没有繁琐审核流程,投保简单快捷,线上一键即可办理,电子保单即时生效,省心又高效。
4. 生效快、理赔易、无等待
区别于重疾险、医疗险漫长等待期,意外险次日即可生效,买完即刻拥有保障;理赔流程简单,资料齐全快速审核赔付,小额医疗理赔极速到账,无需反复跑腿。
四、核心保障责任(清晰直白,无专业晦涩术语)
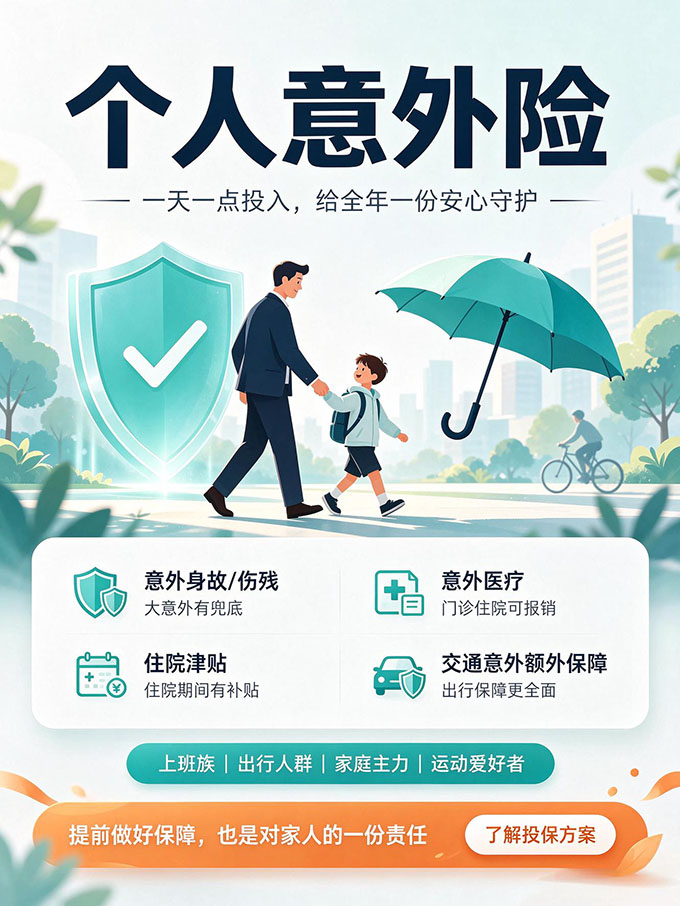
1. 意外身故/伤残保障(大额兜底)
因突发意外导致身故,一次性赔付高额保额,慰藉家人、弥补家庭经济损失;
因意外造成不同等级伤残,按比例赔付保险金,覆盖康复、误工、生活开支,缓解伤病期间经济压力。
2. 意外医疗报销(高频实用)
日常最常用的核心保障!意外受伤产生的门诊、住院费用均可报销,包含摔伤、骨折、烫伤、扭伤、缝合、意外清创等所有意外就医支出,有效覆盖医保不报、自费剩余的医疗费用,小病小伤不用自掏腰包。
3. 特色附加保障(升级守护)
部分高性价比版本可涵盖:意外住院津贴、猝死保障、交通意外额外翻倍赔付、救护车费用报销等,全方位升级保障力度,覆盖更多隐形风险。
五、适配人群(人人刚需,全员适配)
1. 上班族/打工人:通勤骑行、外勤出差、久坐运动少,意外风险高频,伤残、误工损失需要兜底;
2. 电动车/自驾出行人群:日常通勤代步,路面突发意外多,交通意外专属保障加倍;
3. 家庭主妇/自由职业者:居家劳作、日常采购易发生磕碰烫伤,无社保工伤保障,急需自我防护;
4. 运动爱好者:跑步、球类、户外休闲运动,扭伤摔伤风险高,专属意外医疗兜底;
5. 中老年群体:骨质脆弱、行动不便,易滑倒骨折,低成本保障适配日常康养需求。
六、真实场景案例(更有说服力)
1. 日常小意外:上班族雨天骑电动车滑倒,腿部擦伤、轻微骨折,门诊治疗花费1800元,意外险全额报销自费费用,零成本治愈伤病;
2. 居家意外:家庭主妇做饭被热油烫伤,门诊换药、治疗花费1200元,意外医疗直接理赔,无需个人承担;
3. 重大意外兜底:市民户外出行遭遇突发意外导致十级伤残,获赔数万伤残保险金,覆盖后续康复、休养期间所有生活开支,有效缓解经济压力。
七、常见误区解答(打消客户顾虑)
误区1:我有社保,不需要意外险?
解答:社保只报销疾病就医费用,不赔付意外伤残、身故,且意外医疗报销比例有限、有额度限制。意外险可以补充社保缺口,自费部分全额报销,同时独有伤残、津贴赔付,是社保无法替代的刚需保障。
误区2:年轻身体好,不会出意外,没必要买?
解答:意外从不分年龄、不分体质!疾病可以预防,但摔倒、磕碰、交通事故、突发伤害都是随机不可控的。年轻人大多是家庭主力,一旦遭遇意外,收入中断、医疗开支激增,一份百元意外险,就是最低成本的风险防火墙。
误区3:意外险都是小赔付,用处不大?
解答:意外险兼顾“小额实用+大额兜底”!日常小伤小病靠意外医疗报销,省钱省心;重大意外伤残、身故靠高额保额兜底,守护家庭稳定,是性价比最高、实用性最强的基础保险。
生活没有一帆风顺,意外永远藏在未知里。
我们无法预判风险,但可以提前做好防护。
一年百元投入,换全年365天安心,不拖累家人、不掏空积蓄,给自己一份踏实保障,就是对生活最好的底气,也是对家人最负责任的守护!